現在の日本は物価上昇、年金がもらえる可能性が低下、医療費の自己負担割合の増加など、老後の資金をなんとかして確保しなければなりません。
しかし薬剤師の賃金は2年に一度の調剤報酬改定に左右され、薬価も毎年下げられているため薬価差による利益も望めず、薬剤師の給料は上がる見通しはまったくありません。
薬剤師は慎重な人が多いため、私みたいな超平凡な薬剤師がこんな資産運用をして、こんな結果がでているという参考データを掲載することにしました。
前回の記事はこちら
前回の記事から2年経過した結果をお伝えしたいと思います。
ブログ主の実際の運用成績
私は慎重なので、相変わらずNisa、iDeCo、WealthNaviをすべて長期分散投資で運用しています。
 かばこ
現在は月に16万投資しており、あと25年継続すると原資5100万、総資産9000万くらいになるとシュミレーションされています。
 ハム吉
これだけあれば、老後も安心だね!
長期分散投資に関しては以下の引用を参考にしてください。
「長期・積立・分散」とは次のことを表しています。
- 長期投資・・・購入した後、10年、20年などの長い間持ち続けること。
- 積立投資・・・月々1万円投資するなど、コツコツと継続的に投資すること。
- 分散投資・・・日本の株だけでなく、アメリカの不動産やインドの債券など、さまざまな国や資産に投資すること。
これを組み合わせると「世界経済の成長に合わせて資産を増やす」ということができるのです。
世界経済全体は、短期的に落ち込むことはあるものの、継続的に成長しています。今後もその成長は続くと言われています。
それを前提に考えると、世界経済に投資すれば、その成長にあわせて自分の資産も増える可能性が高いと言えるでしょう。
投資と上手に付き合うために長期・積立・分散を活用しよう!|松井証券
それでは前回に引き続き、6年運用した結果をお知らせします!
NISA【運用歴5年】
楽天証券で2021年7月からNISAを運用しています。
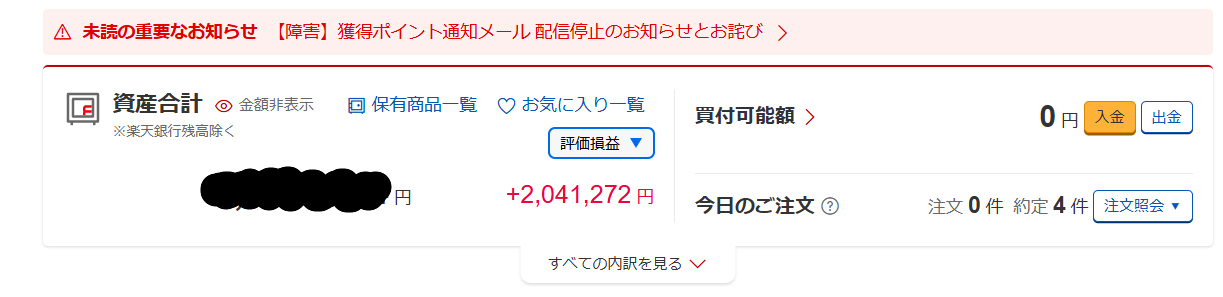
入金した額を差し引いても、5年程度の運用で2,041,272円の利益がでていることがわかります。
かばこ毎月勝手に楽天証券が購入してくれるため、特に何も作業はしていません。
ちなみに購入しているのはすべて投資信託です。とくにラインナップも2年前と変更していません。
購入している銘柄
- 楽天・全世界株式インデックス・ファンド
- 楽天・インデックス・バランス・ファンド(均等型)
- 楽天・全米株式インデックス・ファンド
- 楽天・オールカントリー株式インデックス・ファンド
- 楽天・S&P500インデックス・ファンド
- eMAXIS Slim 米国株式(S&P500)リスト
かばこ話題のオルカン、S&P500という何の面白みもない、超メジャーな組み合わせです。
iDeCo【運用歴5年】
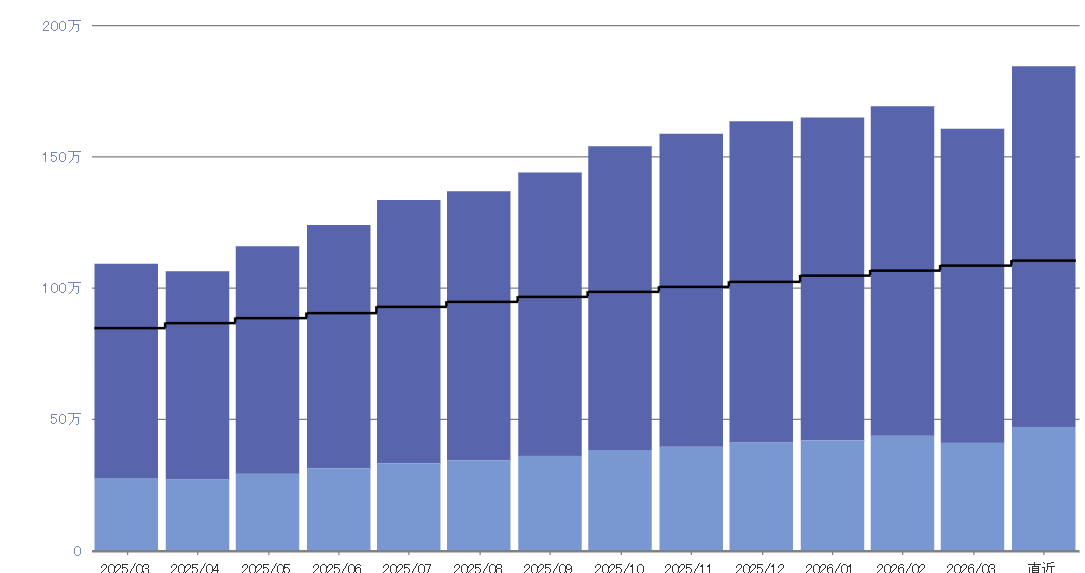
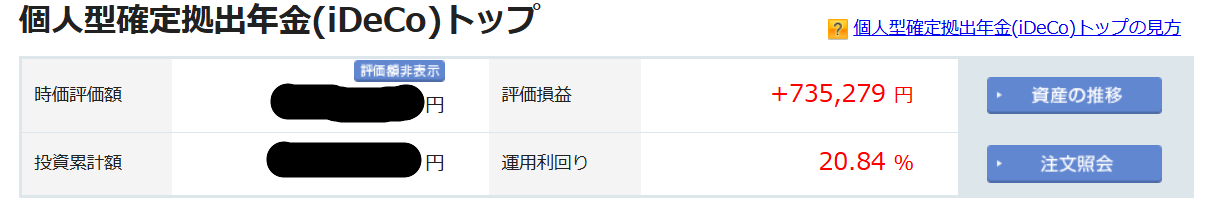
楽天証券で2021年7月からiDeCoを運用しています。こちらは月に2万程度投資しています。順調に資産が増えています。
運用によって735,279 円のプラスとなっています。
 かばこ
イランとアメリカの戦争開始、トランプショックの時は株式市場は大きく影響を受けました(2026.3)が、長期分散投資をしている場合はすこし減ったな…ぐらいで持ちこたえています。
投資先はこちら↓Nisa同様に完全にお任せでほったらかしです。
- 楽天・全米株式インデックス・ファンド
- 楽天・全世界株式インデックス・ファンド
- 楽天・インデックス・バランス(DC年金)
ウェルスナビ(Wealth Navi)【6年半】
ウェルスナビ(Wealth Navi)はNisaやiDeCoのように政府が支援しているシステムではありませんが、長期分散投資をデータに基づいてロボットが自動でおこないます。
簡単な質問に答えるだけで、ロボットが判断し、あとは完全におまかせで運用してくれます。
かばこ始めの1年半ほど月1万で、今は月3万ずつ投資しています。
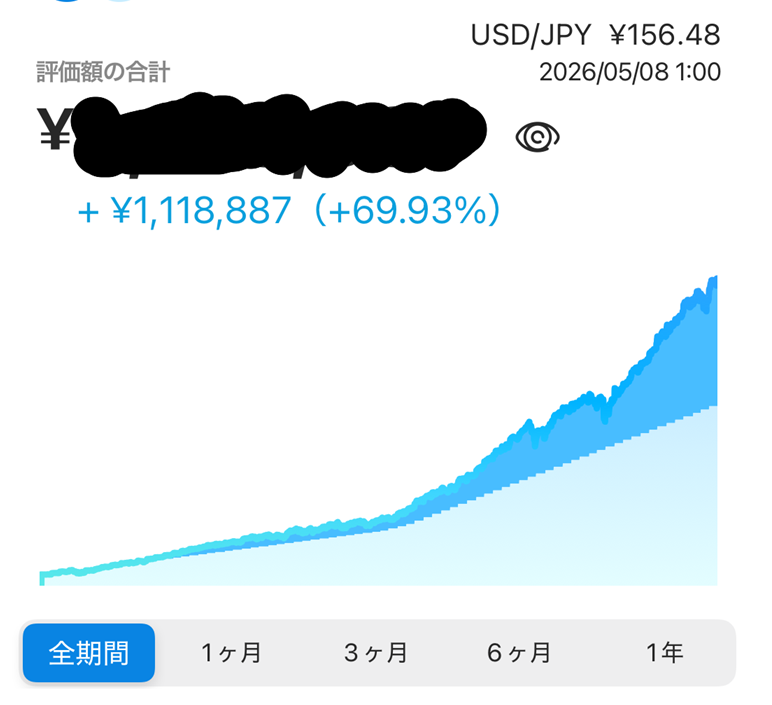
運用によって1,118,887円の利益が出ています。
投資を始める前に勉強!おすすめの書籍は?
わたしは投資の専門家でも何でもないため、もっと良い書籍があるかもしれませんが、私自身が読んで参考になった本を紹介します。
かばこ素人でもわかりやすく、読みやすい書籍です。
おすすめ度は5段階評価で★~★★★★★までで表現しています。
お金の大学
おすすめ度★★★★★
一番わかりやすい書籍でした。
カラフルで、漫画形式や会話形式が採用されているためサクサクと読めます。
専門的な知識をお持ちの方はすこし物足りないかもしれませんが、素人が軽く株を運用する分にはこの本で十分だと思います。
なぜ賢い投資家は「ネット証券」で投信を買うのか?
おすすめ度★★★★★
投資をおこなうにあたって、一番低く抑えたいのは手数料です。
どうしても窓口のあるような大手証券は手数料が高く設定されています。
ネット証券であっても優秀な投資信託をたくさん扱っています。また、自分で投資信託を変更しやすいなどのメリットもあります。
根拠なく、窓口でないと安心できない気がする…と思っている方は一読する価値があると思います。
これからの投資の思考法
おすすめ度★★★★
ウェルスナビ(Wealth Navi)のCEOであり、設立した方が書いた書籍です。
なぜ長期分散投資を知ったのか、ウェルスナビ(Wealth Navi)という会社を立ち上げるまで、長期分散投資の良さ、既に海外では主流の投資方法であることなどがわかりやすくまとめられています。
長期分散投資に関して詳しく知りたい方、ウェルスナビ(Wealth Navi)に興味がある方は読んでみることをおすすめします。
金持ち父さん貧乏父さん
おすすめ度★★★
お金に対する考え方を根本から変えてくれる本です。
ベストセラー書籍のため、名前を聞いたことがあることも多いでしょう。
長期分散投資には直接関係はありませんが、お金に関して興味のある方は一読することをおすすめします。
まとめ
この記事では資産運用6年目の結果を、4年目の前回に引き続き公開しました。
Nisa、iDeCo、WealthNaviのどの結果も順調に収益を増やしています。
| 2024年5月 | 2026年5月 | |
| Nisa(月10万投資)5年運用 | +669,400円 | +2,036,192円 |
| iDeCo(月2万投資)5年運用 | +290,999円 | +737,322円 |
| WealthNavi(月3万投資)6年半運用 | +453,126円 | +1,118,887円 |
物価上昇、不透明な年金…そして何よりいつまで生きてしまうかわからない怖さ…。そう考えると、私は若いうちに長期分散投資をすることをおススメします!
かばこ投資貧乏にならないように、無理のない運用をしましょう!
人生百年時代、未来はどうなるの!?と気になる方におすすめの書籍です↓
Life Shift(ライフ・シフト)‐100年時代の人生戦略
コメント